El sector educativo en América Latina enfrenta constantes desafíos relacionados con la gestión eficiente de sus recursos financieros, especialmente en el contexto de instituciones de educación superior y técnica. En este marco, aplicar metodologías avanzadas de análisis de costos se vuelve imperativo para garantizar la sostenibilidad y competitividad de los programas académicos. El costeo basado en actividades (ABC, por sus siglas en inglés) emerge como una herramienta poderosa para detallar y asignar costos con mayor precisión, permitiendo identificar oportunidades de optimización y toma de decisiones estratégicas en las instituciones educativas.
Este artículo profundiza en la aplicación del costeo ABC en instituciones educativas, específicamente en el análisis de costos por programa académico. Se ofrece una mirada crítica y estratégica orientada a empresarios, gerentes y directivos del sector educación, con énfasis en el contexto latinoamericano. Asimismo, se integran ejemplos prácticos, análisis comparativos y enlaces a recursos especializados para fortalecer el entendimiento y la implementación de esta metodología.
La necesidad de un análisis de costos preciso en la educación superior
En América Latina, las instituciones educativas enfrentan una creciente presión para balancear calidad académica y eficiencia financiera, incluso bajo entornos regulatorios y económicos variables. Mientras que la mayoría de las universidades y entidades de formación técnica manejan presupuestos ajustados y múltiples fuentes de financiamiento, la asignación adecuada de recursos se convierte en una tarea crítica. Tradicionalmente, muchas instituciones han empleado métodos de costeo simplificados o basados en promedios que no reflejan la complejidad ni la diversidad de actividades involucradas en cada programa académico.
El uso de sistemas convencionales dificulta desagregar gastos indirectos o de soporte, tales como mantenimiento, servicios administrativos o recursos tecnológicos, que inciden diferentemente según la naturaleza y demanda de cada carrera o programa. Aquí es donde el modelamiento del costeo ABC cobra relevancia, pues permite una comprensión granular y asignativa basada en las actividades reales que consumen recursos.
Implementación del costeo ABC en programas académicos: enfoque por actividades
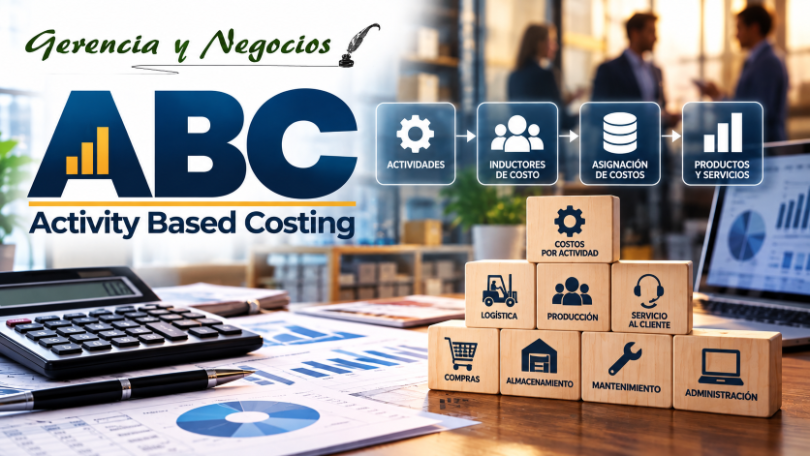
El método ABC se basa en identificar y analizar las actividades clave dentro de una organización para asignar costos de manera más objetiva. En una institución educativa, estas actividades pueden incluir desde la planificación curricular, las horas de docencia, servicios de laboratorio, actividades administrativas, asesorías, hasta evaluaciones académicas, entre otras.
Identificación y clasificación de las actividades
El primer paso fundamental consiste en mapear las actividades que soportan la operación de cada programa académico. Por ejemplo, en una universidad pública latinoamericana, se podrían distinguir las siguientes categorías:
- Actividades académicas directas: clases, evaluación, tutorías.
- Servicios de apoyo: laboratorios, bibliotecas, tecnología educativa.
- Administración y gestión: matrículas, recursos humanos, procesos financieros.
- Mantenimiento y servicios generales: limpieza, seguridad, infraestructura.
Esta clasificación permite construir un marco de referencia para la asignación de costos indirectos a través de inductores específicos, que reflejan el consumo real por parte de los diferentes programas.
Determinación de los inductores de costo y base para asignación
Cada actividad se asocia con uno o varios inductores de costo que funcionan como unidades de medida o criterios para distribuir los gastos. En el ámbito académico, algunos inductores comunes son:
- Número de horas de clase.
- Cantidad de estudiantes matriculados.
- Número de laboratorios usados.
- Volumen de trámites administrativos.
- Uso horario de instalaciones.
Por ejemplo, los costos de mantenimiento pueden asignarse según el área física utilizada por cada programa, mientras que los costos administrativos pueden distribuirse en función del número de estudiantes o trámites procesados.
Ventajas del ABC en la estructura financiera educativa
Al adoptar ABC, las instituciones educativas pueden:
- Identificar con mayor precisión los costos reales asociados a cada programa académico, evitando distorsiones derivadas de asignaciones planas.
- Detectar programas o actividades con consumo desproporcionado de recursos para evaluar la eficiencia y la necesidad de ajuste financiero o estratégico.
- Apoyar la toma de decisiones de inversión y oferta académica basándose en datos objetivos sobre la rentabilidad y sustentabilidad de cada programa.
- Incrementar la transparencia frente a organismos reguladores y financiadores, facilitando auditorías y evaluación de gestión.
Análisis comparativo entre costeo tradicional y costeo ABC en un caso académico latinoamericano
Para ilustrar el impacto práctico del costeo ABC, consigne una comparación entre un sistema tradicional basado en costos promedio y un sistema ABC aplicado en una universidad privada de tamaño medio, con tres programas clave: Ingeniería, Administración y Psicología. Se consideran costos directos y indirectos, utilizando los datos promedio generados por cada metodología.
| Concepto | Costeo Tradicional (USD por estudiante/año) | Costeo ABC (USD por estudiante/año) | Diferencia (%) |
|---|---|---|---|
| Ingeniería | 1,200 | 1,600 | +33% |
| Administración | 1,100 | 900 | -18% |
| Psicología | 1,000 | 1,150 | +15% |
El análisis muestra que el método ABC revela que Ingeniería consume recursos más intensivos, particularmente por laboratorios y proyectos de investigación, gastos que el coste tradicional diluye. En contraste, el programa de Administración resulta menos costoso bajo ABC debido a su menor consumo proporcional de infraestructura y actividades indirectas.
Estos datos permiten a la administración revisar presupuestos, priorizar inversión en infraestructura o ajustar matrícula para mantener el equilibrio financiero, destacando la utilidad estratégica y operacional del método.
Para profundizar en los fundamentos y desarrollo de esta metodología, puede consultar la página pilar sobre costeo ABC, que ofrece un marco teórico robusto y ejemplos de aplicación específicos.
Consideraciones y desafíos en la adopción del ABC en instituciones educativas latinoamericanas
Aunque el método ABC ofrece múltiples beneficios, su aplicación presenta desafíos particulares en la región latinoamericana, que deben ser considerados desde un enfoque gerencial y estratégico.
Infraestructura y cultura organizacional
La implementación exitosa requiere sistemas de información confiables y procesos administrativos bien definidos. Muchas instituciones enfrentan limitaciones tecnológicas y reticencia cultural al cambio, lo que dificulta la captura precisa de datos y el compromiso del personal. Es necesario invertir en capacitación y gestión del cambio para asegurar la adopción y adaptación del método.
Escalabilidad y adaptación metodológica
El ABC puede implicar costos iniciales altos en tiempo y recursos para la recolección y análisis de datos. Por ello, es recomendable abordar la implementación en etapas, priorizando programas estratégicos o áreas con mayor impacto financiero. Además, adaptar inductores y actividades a la realidad institucional es fundamental para evitar sobrecarga de información.
Enfoque integrado con indicadores de gestión
El costeo ABC debe complementarse con sistemas de evaluación de desempeño y herramientas como el Balanced Scorecard académico, que permita vincular costos con resultados educativos y satisfacción de estudiantes. Así se garantiza una gestión integral que soporte la toma de decisiones desde múltiples perspectivas.
En este sentido, exploraciones relacionadas en finanzas institucionales y estrategias de gestión son recursos complementarios para fortalecer el enfoque financiero dentro de la administración educativa.
Conclusiones estratégicas
La adopción del costeo ABC en las instituciones educativas latinoamericanas aporta mayor precisión en la asignación de costos a los programas académicos, identificando con mayor claridad las actividades generadoras de costos y facilitando decisiones informadas sobre presupuesto, oferta académica y gestión financiera.
Por medio de un modelamiento detallado, los directivos pueden identificar oportunidades para optimizar recursos, reasignar prioridades y establecer criterios transparentes para subsidios o financiación. Sin embargo, la implementación requiere un enfoque estratégico que contemple capacidades técnicas, culturales y tecnológicas propias del entorno regional.
Integrar el ABC con otros sistemas de gestión es clave para transformar el análisis de costos en una herramienta de mejora continua, que apoye la sostenibilidad y crecimiento de las instituciones educativas en Latinoamérica.
Continúe explorando Gerencia y Negocios y descubra metodologías, teorías y herramientas para fortalecer la gestión, competitividad y crecimiento de su organización.