Introducción
El sector hospitalario enfrenta desafíos constantes en la asignación precisa de costos, dada la complejidad y heterogeneidad de sus servicios. La adecuada asignación de costos por servicios y pacientes permite a las instituciones de salud optimizar recursos, mejorar la toma de decisiones y potenciar la eficiencia operativa. En este contexto, el costeo basado en actividades (ABC) surge como una metodología avanzada que mejora la visibilidad y el control financiero frente a los métodos tradicionales. Este artículo explora la aplicación estratégica del Costeo ABC en hospitales latinoamericanos, enfatizando su impacto en la asignación de costos y en la gestión integral por paciente y servicio.
El análisis y aplicación del Costeo ABC en el sector salud contribuye a superar limitaciones presentes en esquemas convencionales de costeo, tales como la asignación indirecta poco fidedigna y la falta de correspondencia entre uso de recursos y costos imputados. Para directivos hospitalarios, consultores y gestores involucrados en la planificación y control, comprender esta metodología aporta valor estratégico para alinear la operación clínica con resultados financieros sostenibles, especialmente en entornos de alta demanda y restricción presupuestaria típica en gran parte de Latinoamérica.
Comprendiendo el Costeo ABC en el Contexto Hospitalario
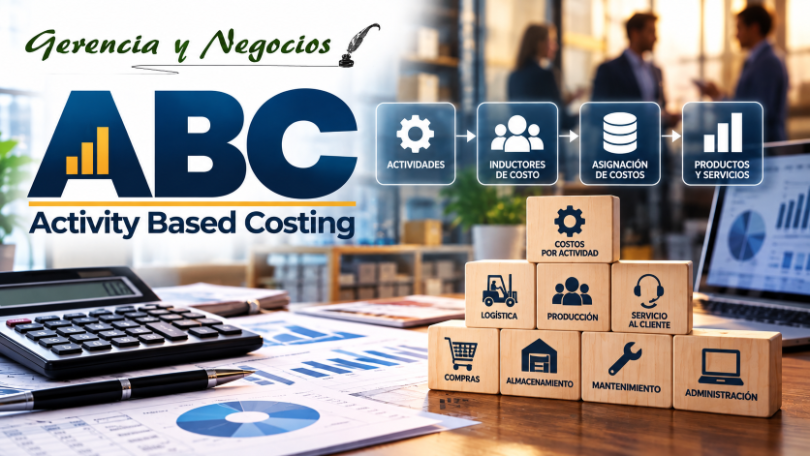
El Costeo ABC fue desarrollado para capturar dinámicamente el consumo real de recursos en procesos complejos, desagregando costos indirectos a través de actividades que generan costos y asignándolos a productos o servicios específicos en base a las demandas particulares. En hospitales, estas actividades pueden ser desde la administración de laboratorio hasta la atención directa al paciente, incluida la gestión clínica y el soporte diagnóstico.
A diferencia del costeo tradicional, que comúnmente asigna costes generales mediante bases volumétricas poco relacionadas con el consumo real (como horas de trabajo o pacientes atendidos), el Costeo ABC analiza el detalle operacional para determinar con mayor precisión qué servicios y pacientes demandan mayor cantidad y tipos de recursos.
Particularidades del Costeo ABC en hospitales latinoamericanos
En América Latina, donde existe una diversidad significativa en tipos de instituciones (públicas, privadas, mixtas) y condiciones económicas, el Costeo ABC permite identificar de forma granular las ineficiencias propias del sistema, muchas veces marcadas por altos niveles de desperdicio o subsidios cruzados inconsistente. Esto facilita la definición de políticas tarifarias, presupuestos y estrategias de mejora continua ajustadas a la realidad específica.
Además, el enfoque ABC permite integrar diferentes prestaciones médicas y administrativas bajo un mismo esquema analítico, otorgando a los directivos datos críticos para evaluar rentabilidad por servicio, análisis de costos por patología o procesos, y mejor seguimiento del comportamiento financiero por paciente, tema clave frente a modelos de pago por evento o por capitación presentes en algunos sistemas nacionales.
Implementación práctica del Costeo ABC en hospitales: pasos y retos
El despliegue efectivo del Costeo ABC requiere una planificación rigurosa, recursos especializados y una cultura organizacional orientada hacia la gestión basada en evidencia. Los principales pasos y retos incluyen:
1. Identificación y clasificación de actividades
Se catalogan las actividades principales y de soporte dentro del hospital, las cuales consumen recursos y generan costos. Esto puede incluir procedimientos clínicos, actividades administrativas, servicios de apoyo como laboratorio, farmacia o mantenimiento. La complejidad radica en establecer una estructura coherente y adecuada para cada hospital, considerando escala y oferta de servicios.
2. Asignación de costos a actividades
Los costos indirectos y generales se distribuyen entre las diversas actividades según inductores adecuados, como tiempo, cantidad de procedimientos, área ocupada, entre otros. La precisión en esta asignación es crítica para evitar distorsiones en la valoración final la cual debe reflejar el consumo real.
3. Determinación de inductores de costos
La selección de inductores responde a la lógica de relación causal entre actividad y recurso consumido. En hospitales latinoamericanos, se priorizan inductores que puedan ser medidos con fiabilidad y que reflejen adecuadamente el uso, como número de pruebas diagnósticas, tiempo de quirófano, días de hospitalización, o cantidad de insumos utilizados.
4. Asignación de costos a servicios y pacientes
Finalmente, los costos acumulados por actividad se distribuyen a los servicios y pacientes específicos que los generaron, logrando una trazabilidad efectiva del costo a nivel micro. Esto permite ejecutar análisis comparativos entre tipos de pacientes o tratamientos y detectar oportunidades para optimización o ajustes de tarifas.
Retos en la implementación
Los hospitales enfrentan barreras como la resistencia interna al cambio, falta de sistemas de información adecuados, y limitaciones presupuestarias para procesos de diseño y capacitación. Sin embargo, superar estos retos es fundamental para empoderar la gestión financiera y clínica con datos sólidos, particularmente en un contexto donde las presiones para la eficiencia y la transparencia en el gasto público y privado son crecientes.
Beneficios y aplicaciones estratégicas del Costeo ABC en gestión hospitalaria
Los beneficios del Costeo ABC en hospitales trascienden la mejora en el control de costos y se manifiestan en diversas dimensiones estratégicas que impactan la competitividad y sostenibilidad financiera de la organización.
Optimización del portafolio de servicios
Conociendo los costos reales por servicio y por tipo de paciente, los gerentes pueden identificar servicios que generan pérdidas o márgenes insuficientes, y decidir sobre optimizaciones, restructuraciones o incluso eliminación. También permite priorizar servicios de alto valor y planificar inversiones con mayor efectividad.
Mejora en la gestión por pacientes y diagnósticos
El costeo detallado permite hacer análisis comparativos por patología o grupo homogéneo de pacientes, facilitando una mejor comprensión de la variabilidad en el consumo de recursos y el diseño de protocolos clínicos ajustados no solo al cuidado sino también a la eficiencia económica.
Soporte para la negociación con financiadores y aseguradoras
En entornos donde prevalecen esquemas de pago por evento o por servicio, contar con datos de costos detallados y fehacientes fortalece la posición negociadora frente a aseguradoras y entidades estatales, ayudando a justificar tarifas, incentivos o subsidios adecuados.
Fortalecimiento del control interno y sistemas de calidad
La integración del Costeo ABC puede complementar herramientas como el Balanced Scorecard para hospitales, donde las mediciones financieras se combinan con indicadores de calidad, satisfacción y procesos, generando una visión holística del desempeño organizacional. Al respecto, resulta relevante revisar el despliegue de metodologías de control y monitoreo financiero que se vinculan con el concepto ABC dentro de la gestión médica.
| Aspecto | Costeo Tradicional | Costeo ABC | Aplicación en Hospitales Latinoamericanos |
|---|---|---|---|
| Base de asignación de costos | Horas trabajadas, costos directos | Actividades y sus inductores | Captura complejidad de servicios múltiples y diversidad de pacientes |
| Precisión de costos indirectos | Baja, asignación lineal | Alta, basada en consumo real | Optimización en asignación de recursos escasos |
| Visibilidad de costos por paciente | Limitada | Detallada y trazable | Soporte para gestión clínica y financiera integrada |
| Impacto en toma de decisiones | Generalizada y poco precisa | Específica y estratégica | Mejora en negociaciones, presupuestos y precios |
Contexto latinoamericano y perspectivas de adopción
En Latinoamérica, la adopción del Costeo ABC en hospitales continúa en expansión, impulsada por la necesidad de mejorar la calidad del gasto público en salud, la presión de sistemas de aseguramiento mixto y la modernización de la gestión hospitalaria. Instituciones tanto públicas como privadas han reportado avances en el control presupuestario y en la transparencia de costos mediante esta técnica.
Países con reformas profundas en su sistema de salud han integrado el ABC para soportar modelos basados en resultados y pagos por desempeño. Por ejemplo, en sistemas nacionales donde la regulación tarifaria es estricta, disponer de un costeo fino contribuye a negociar condiciones más equitativas y a justificar inversiones en mejoras. No obstante, las limitaciones en datos, infraestructura tecnológica y cultura organizacional son desafíos comunes en la región.
Para comprender en profundidad la metodología, es recomendable consultar recursos que abordan el costeo ABC en detalle, como la página pilar sobre Costeo ABC en Gerencia y Negocios, que proporciona fundamentos técnicos y casos de aplicación en diversos sectores.
Asimismo, integrar el aprendizaje sobre este tema con otros aspectos financieros es crítico. Por ejemplo, coordinar el Costeo ABC con prácticas avanzadas disponibles en el canal de finanzas permite fortalecer la gestión económica hospitalaria en ámbitos como el análisis de rentabilidad, presupuestación y control interno.
En paralelo, el conocimiento de herramientas complementarias como el Balanced Scorecard para servicios de salud –que también se aborda en esta plataforma– enriquece el marco interpretativo para la gestión integral y el alineamiento estratégico.
Conclusiones estratégicas
El Costeo ABC representa una herramienta fundamental para hospitales que buscan mejorar la asignación de costos por servicios y pacientes, particularmente en el contexto latinoamericano donde la escasez de recursos y la complejidad operativa son comunes. Su adopción fortalece la transparencia y precisión financiera, facilita la gestión clínica y administrativa articulada, y contribuye a una mejor negociación con financiadores y diseñadores de políticas.
Si bien la implementación presenta retos relacionados con la cultura organizacional, procesos y sistemas de información, los beneficios superan ampliamente estas dificultades. La capacidad de detallar y analizar costos permite a la alta dirección mejorar la planificación financiera, identificar oportunidades de eficiencia y diseñar estrategias orientadas al valor del paciente y la sostenibilidad institucional.
Integrar el Costeo ABC dentro de un marco más amplio de gestión financiera y estratégica hospitalaria, apoyado en herramientas complementarias de monitoreo y control, es una práctica aconsejable para fortalecer el desempeño integral y competir con base en decisiones objetivas y datos confiables.
Continúe explorando Gerencia y Negocios y descubra metodologías, teorías y herramientas para fortalecer la gestión, competitividad y crecimiento de su organización.